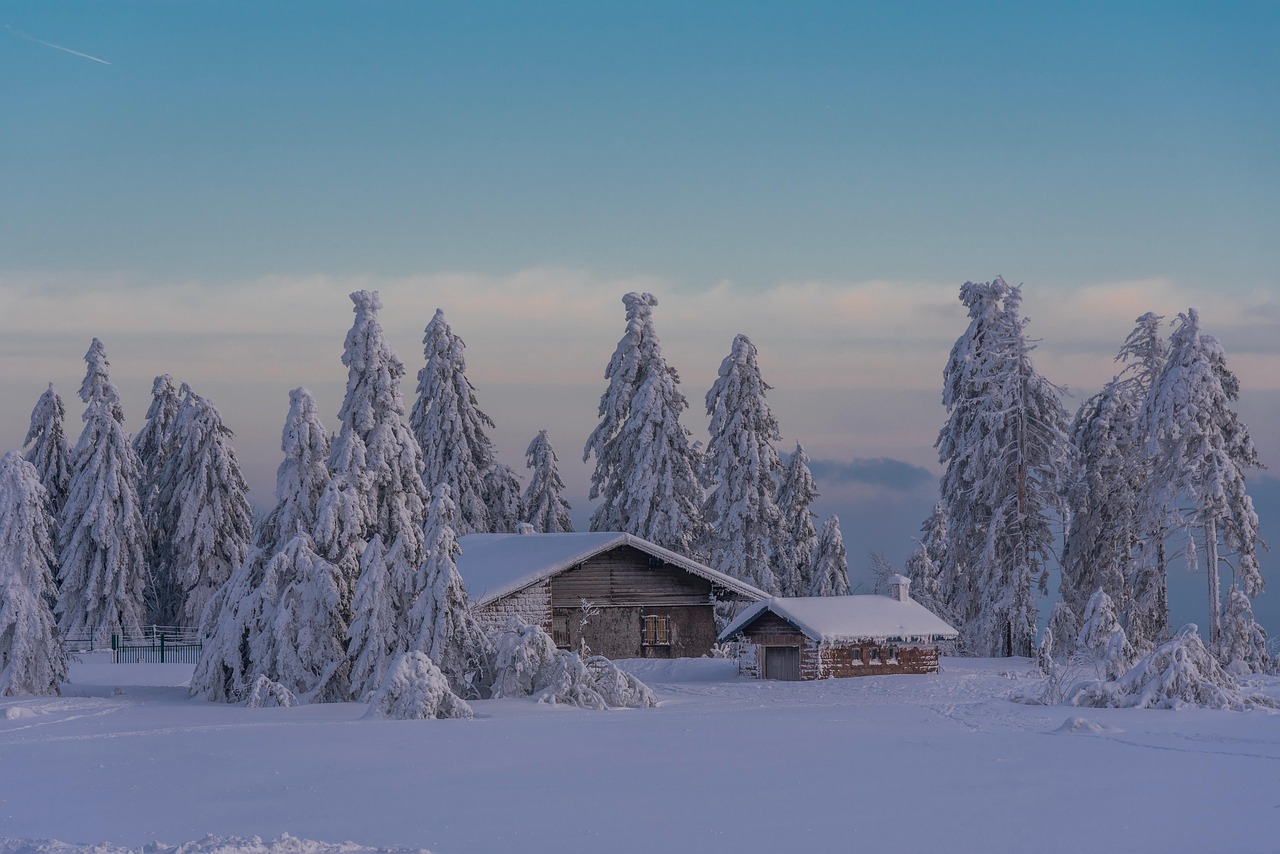

Ubezpieczenie domku letniskowego może działać również zimą, ale nie każda polisa obejmuje taki budynek, całe wyposażenie i wszystkie skutki wielomiesięcznej nieobecności. Przed zamknięciem sezonu sprawdź definicję domku w OWU, okres ochrony, ryzyka zimowe, wymagane zabezpieczenia, zasady dotyczące instalacji wodnej, kradzież, sumy ubezpieczenia i obowiązki po szkodzie.
!Ubezpieczenie domku letniskowego pozostawionego na zimę
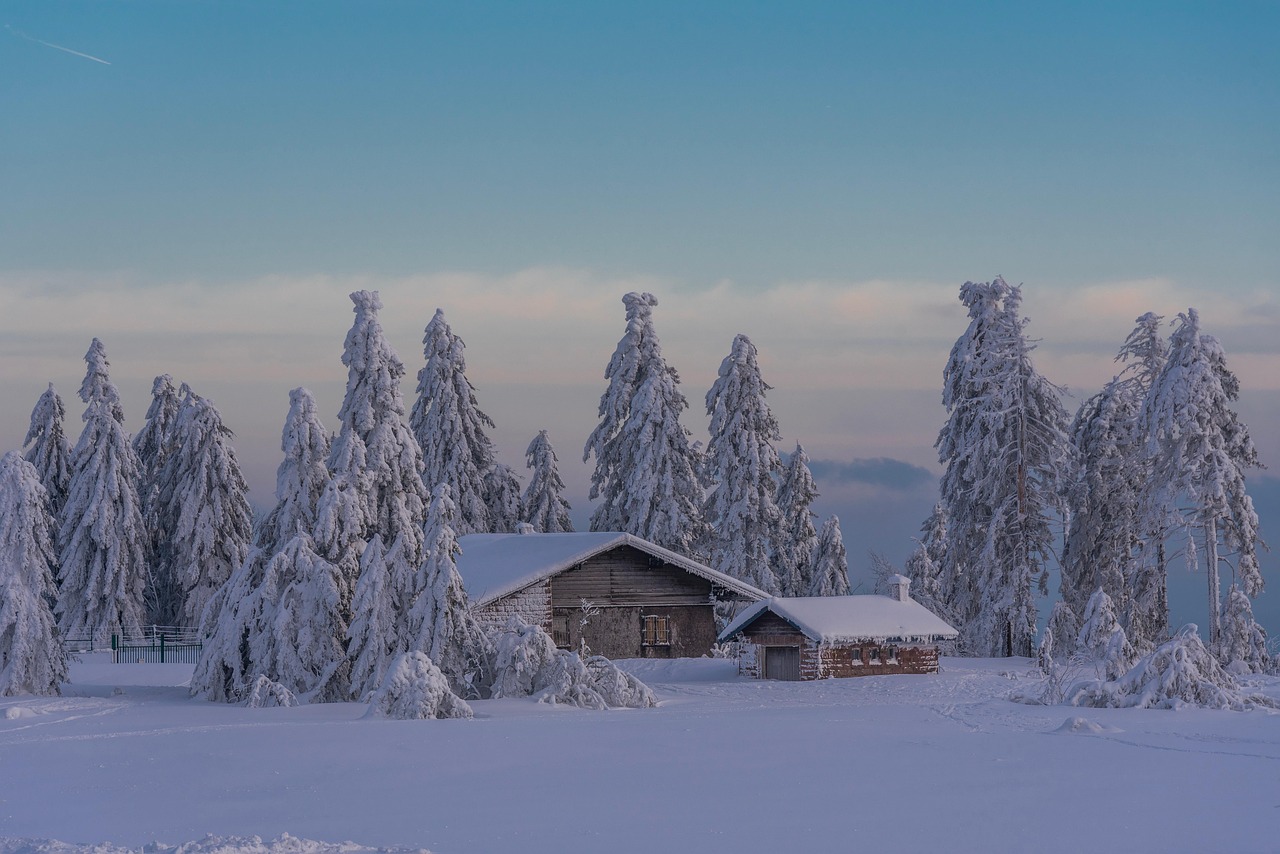
Wyobraź sobie drewniany domek nad jeziorem, odwiedzany od kwietnia do października. Właściciel zamyka okiennice, wyłącza prąd i wraca do miasta. W styczniu sąsiad zauważa ślady włamania. W środku brakuje narzędzi, a pęknięta po mrozie instalacja uszkodziła podłogę.
Dla właściciela to jedna szkoda odkryta podczas jednej wizyty. Dla ubezpieczyciela mogą to być odrębne zdarzenia: kradzież, dewastacja, pękanie mrozowe, zalanie oraz szkody w ruchomościach. Każde może mieć inną definicję, limit i wymagania.
Stan informacji: 22 października 2026 r. Opracowanie serwisu Igora Gawrysia, przygotowane z pomocą AI i zweryfikowane na podstawie informacji Rzecznika Finansowego oraz aktualnych materiałów i OWU ubezpieczycieli. Artykuł ma charakter edukacyjny. Zakres ochrony zawsze wynika z konkretnej umowy i OWU.
Czy domek letniskowy można ubezpieczyć na cały rok?
Tak, na rynku są dostępne polisy obejmujące domki letniskowe również poza sezonem wypoczynkowym. Konstrukcja oferty bywa jednak różna. Domek może być ubezpieczany jako osobny przedmiot ochrony, w ramach rozszerzenia polisy domu lub mieszkania albo w dodatkowej klauzuli.
Nie zakładaj, że polisa Twojego domu całorocznego automatycznie obejmuje drugi budynek na innej działce. Sprawdź adres miejsca ubezpieczenia i wykaz ubezpieczonego mienia na dokumencie polisy.
Ważna jest też definicja. OWU mogą inaczej traktować:
- domek letniskowy na działce rekreacyjnej,
- altanę na terenie rodzinnego ogrodu działkowego,
- budynek mieszkalny używany sezonowo,
- domek mobilny bez trwałego związania z gruntem,
- budynek wynajmowany turystom,
- obiekt w budowie albo przed zakończeniem prac.
To, jak budynek jest opisany w ogłoszeniu sprzedażowym, nie musi odpowiadać definicji z OWU. Przed zawarciem umowy opisz ubezpieczycielowi sposób użytkowania, konstrukcję i lokalizację.
Co może obejmować ubezpieczenie domku letniskowego?
Zakres zależy od produktu i wybranego wariantu. Najczęściej trzeba rozdzielić kilka grup mienia oraz zdarzeń.
| Obszar | Przykładowe szkody | Co sprawdzić |
|---|---|---|
| Budynek i stałe elementy | pożar, wiatr, grad, ciężar śniegu, upadek drzewa | definicję budynku, konstrukcję drewnianą, dach, taras |
| Instalacje | pękanie mrozowe, zalanie, przepięcie | obowiązek spuszczenia wody, ogrzewania i przeglądów |
| Ruchomości | kradzież, dewastacja, pożar | listę przedmiotów, limity i wymagane zamki |
| Budowle na działce | ogrodzenie, brama, altana, szopa | czy są ujęte w polisie i z jaką sumą |
| Roślinność | upadek drzewa, zniszczenia po wichurze | zakres dla drzew, krzewów i kosztów usunięcia |
| Assistance | hydraulik, elektryk, zabezpieczenie po szkodzie | teren działania, limit interwencji i dojazdu |
| OC w życiu prywatnym | szkoda wyrządzona osobie trzeciej | związek z posiadaniem domku i sumę gwarancyjną |
Sam budynek może być chroniony, a jego wyposażenie już nie. Narzędzia, sprzęt elektroniczny, rowery, kosiarka, łódź albo rzeczy pozostawione na tarasie mogą mieć osobne limity lub pozostawać poza zakresem.
Dziewięć punktów kontroli przed zamknięciem domku na zimę
1. Definicja domku i sposób użytkowania
Znajdź w OWU definicję domu letniskowego, budynku niemieszkalnego i altany. Porównaj ją z rzeczywistym obiektem. Zgłoś, jeżeli domek jest drewniany, stoi na ROD, jest użytkowany całorocznie albo wynajmowany gościom.
Nieprawidłowy opis może mieć znaczenie przy ocenie ryzyka i likwidacji szkody. Agent powinien wiedzieć nie tylko, jak nazywasz budynek, ale też do czego faktycznie służy.
2. Okres ochrony i długa nieobecność
Sprawdź daty obowiązywania umowy oraz zapisy o niezamieszkiwaniu, braku dozoru i przerwach w użytkowaniu. Niektóre obowiązki lub ograniczenia mogą uruchamiać się dopiero po określonym czasie nieobecności.
Ustal, czy ktoś ma regularnie doglądać nieruchomości. Warto zapisywać daty wizyt i robić zdjęcia, zwłaszcza po wichurze, intensywnych opadach albo silnym mrozie.
3. Instalacja wodna i ogrzewanie
Oficjalna strona produktu PZU dla domu letniskowego wskazuje, że szkoda może pozostać poza ochroną, jeżeli instalacja wodna i centralnego ogrzewania nie została odpowiednio zabezpieczona przed zimą, na przykład przez spuszczenie wody z rur. To przykład warunku jednego produktu, a nie uniwersalna zasada rynku.
W swojej polisie sprawdź:
- czy wymagane jest spuszczenie wody,
- czy instalację trzeba pozostawić ogrzewaną,
- jak zabezpieczyć urządzenia sanitarne i zewnętrzne krany,
- czy pękanie mrozowe jest odrębnym ryzykiem,
- kto pokrywa poszukiwanie awarii, osuszanie i odtworzenie ściany.
Szerzej opisujemy to w poradniku pęknięta rura od mrozu - czy ubezpieczenie zapłaci.
4. Zamki, okna i zabezpieczenia antywłamaniowe
Dom pozostawiony bez stałego dozoru jest bardziej narażony na włamanie. OWU mogą dokładnie określać liczbę i rodzaj zamków, zabezpieczenie drzwi, okien, krat oraz sposób przechowywania kluczy.
Nie kieruj się wyłącznie potocznym określeniem „zamek antywłamaniowy”. Porównaj faktyczne zabezpieczenie z definicją w dokumencie. Warta na stronie ubezpieczenia domku letniskowego podaje przykładowo konkretne warianty zamknięcia drzwi, ale inne produkty mogą stawiać odmienne wymagania.
Przed wyjazdem:
- zamknij wszystkie okna, drzwi i włazy,
- nie zostawiaj klucza w przewidywalnym miejscu,
- usuń z widoku wartościowy sprzęt,
- sprawdź baterię alarmu i czujników,
- sfotografuj zabezpieczenia.
5. Ruchomości i rzeczy pozostawione na działce
Zrób listę wyposażenia, które zostaje na zimę. Rozdziel rzeczy wewnątrz budynku od pozostawionych w szopie, altanie, na tarasie albo pod gołym niebem.
OWU mogą ograniczać ochronę elektroniki, telefonów, sprzętu fotograficznego, gotówki, biżuterii, narzędzi, sprzętu pływającego lub przedmiotów służących działalności. Jeżeli wartość ruchomości jest wysoka, rozważ zabranie ich do domu zamiast zwiększania ryzyka.
6. Wiatr, śnieg, drzewa i woda
Sprawdź, czy zakres obejmuje ciężar śniegu, huragan lub silny wiatr, grad, upadek drzewa, zalanie i powódź. Te pojęcia mogą mieć odrębne definicje.
Rzecznik Finansowy podkreśla, że powódź nie zawsze znajduje się w podstawowym zakresie, a jej dodanie może wiązać się z karencją. Domek nad rzeką lub jeziorem warto oceniać nie tylko pod kątem włamania, lecz także lokalnego zagrożenia wodą.
Przeczytaj również poradnik ubezpieczenie domu od powodzi i podtopienia.
7. Stan techniczny, przeglądy i drzewa
Polisa nie zastępuje konserwacji. Napraw nieszczelności dachu, oczyść odpływy, usuń luźne elementy i zleć ocenę drzew, które mogą upaść na budynek.
Główny Urząd Nadzoru Budowlanego przypomina, że nie należy dopuszczać do przeciążenia konstrukcji zalegającym śniegiem, a stan dachu oraz elementów narażonych na silny wiatr wymaga kontroli. Prace na oblodzonym dachu powinny być prowadzone bezpiecznie przez przygotowane osoby.
Zachowaj protokoły serwisów i przeglądów. Jeżeli zauważysz usterkę, udokumentuj naprawę przed zamknięciem sezonu.
8. Suma ubezpieczenia i podlimity
Suma powinna odpowiadać przyjętemu w umowie sposobowi wyceny. Policz koszt odtworzenia budynku, stałych elementów i ruchomości, ale nie łącz ich automatycznie w jedną kwotę.
Sprawdź osobne limity dla:
- budynku i stałych elementów,
- wyposażenia,
- budowli, ogrodzenia i bramy,
- kosztów rozbiórki i usunięcia pozostałości,
- poszukiwania miejsca awarii,
- dewastacji i kradzieży,
- assistance.
Rzecznik Finansowy ostrzega przed niedoubezpieczeniem nieruchomości. Wzrost cen materiałów i robocizny może sprawić, że suma ustalona kilka lat temu nie wystarczy na odbudowę.
9. Procedura po szkodzie i dane kontaktowe
Zapisz numer polisy, infolinię i adres domku w telefonie. Przekaż te informacje osobie, która dogląda nieruchomości.
Po odkryciu szkody:
- zadbaj o bezpieczeństwo ludzi i wezwij służby, jeśli są potrzebne,
- ogranicz rozmiar szkody bez narażania zdrowia,
- sfotografuj ślady włamania, uszkodzenia i otoczenie,
- przy kradzieży lub dewastacji zawiadom policję,
- skontaktuj się z ubezpieczycielem i ustal dalsze działania,
- zachowaj rachunki, protokoły i uszkodzone elementy do oględzin.
Nie wykonuj kosztownej, trwałej naprawy bez uzgodnienia sposobu dokumentacji, chyba że jest niezbędna do ochrony ludzi lub ograniczenia dalszej szkody.
Domek na ROD, domek drewniany i wynajem - trzy różne sytuacje
Altana na rodzinnych ogrodach działkowych
Nie każdy ubezpieczyciel zalicza altanę na ROD do tej samej kategorii co dom letniskowy. Sprawdź definicję, dopuszczalną konstrukcję, powierzchnię i tytuł prawny do obiektu. Ustal też, czy ochroną są objęte nasadzenia, narzędzia i budowle na działce.
Domek drewniany
Konstrukcja drewniana może wpływać na możliwość zawarcia umowy, składkę, wymagane zabezpieczenia przeciwpożarowe i sposób ustalenia wartości. Zgłoś rzeczywisty materiał konstrukcyjny. Kominek, piecyk i instalacja elektryczna powinny być użytkowane i serwisowane zgodnie z wymaganiami technicznymi.
Domek wynajmowany turystom
Prywatne użytkowanie i odpłatny najem to nie to samo ryzyko. Zgłoś wynajem ubezpieczycielowi przed zawarciem umowy. Sprawdź szkody wyrządzone przez gości, kradzież bez śladów włamania, OC właściciela, wyposażenie używane komercyjnie i utratę przychodu po szkodzie. Nie zakładaj, że zwykłe OC w życiu prywatnym obejmie działalność zarobkową.
Checklista zamknięcia sezonu
Przed ostatnim wyjazdem wykonaj i udokumentuj następujące czynności:
- przeczytaj obowiązki z OWU,
- zamknij lub opróżnij instalację zgodnie z instrukcją techniczną,
- odłącz urządzenia, które nie powinny pozostać pod napięciem,
- sprawdź dach, rynny, komin i luźne elementy,
- zabezpiecz okna, drzwi i włazy,
- zabierz wartościowe ruchomości,
- zrób zdjęcia wnętrza, liczników i zabezpieczeń,
- ustal harmonogram dozoru,
- zapisz numery alarmowe oraz numer polisy.
Jeżeli warunki umowy są niejasne, poproś ubezpieczyciela lub agenta o odpowiedź na piśmie. W razie sporu łatwiej odtworzyć ustalenia, gdy nie opierają się wyłącznie na pamięci z rozmowy telefonicznej.
Najczęstsze pytania
Czy ubezpieczenie domku letniskowego jest obowiązkowe?
Co do zasady typowy prywatny domek letniskowy nie podlega obowiązkowemu ubezpieczeniu tylko dlatego, że jest użytkowany sezonowo. Inne obowiązki mogą wynikać z kredytu, umowy albo szczególnego statusu nieruchomości. Dobrowolność polisy nie oznacza, że każdy obiekt zostanie przyjęty do ubezpieczenia na dowolnych warunkach.
Czy polisa działa, gdy przez kilka miesięcy nikt nie mieszka w domku?
Może działać, ale trzeba sprawdzić zasady dotyczące niezamieszkania, dozoru i zabezpieczeń. Domek letniskowy z definicji bywa użytkowany sezonowo, jednak konkretne OWU mogą nakładać dodatkowe obowiązki.
Czy ubezpieczenie obejmuje kradzież bez śladów włamania?
Nie zawsze. Kradzież z włamaniem zwykle wymaga spełnienia definicji z OWU i wykazania pokonania zabezpieczeń. Zwykłe zaginięcie rzeczy albo użycie pozostawionego klucza może być oceniane inaczej.
Czy można ubezpieczyć domek drewniany?
Takie oferty są dostępne, ale konstrukcja może wpływać na składkę, zakres i wymagania. Podaj prawdziwy materiał ścian, dachu oraz sposób ogrzewania.
Czy polisa pokryje szkody po pęknięciu rury zimą?
Zależy od definicji pękania mrozowego lub zalania oraz wykonania obowiązków dotyczących instalacji i ogrzewania. Osobno sprawdź naprawę rury, osuszanie i odtworzenie zniszczonych elementów.
Podsumowanie
Domek pozostawiony na zimę wymaga ochrony dobranej do sezonowego użytkowania. Najpierw potwierdź, że definicja w OWU pasuje do budynku. Potem sprawdź ryzyka zimowe, kradzież, wyposażenie, zabezpieczenia, nieobecność, sumy i podlimity.
Najlepsza polisa nie zastąpi spuszczenia wody, naprawy dachu ani regularnego dozoru. Z drugiej strony sama prewencja nie sfinansuje odbudowy po pożarze lub wichurze. Potrzebne są oba elementy.
Jeżeli chcesz porównać warunki ochrony dla konkretnego domku, skontaktuj się. Sprawdzimy konstrukcję, sposób użytkowania, zakres i najważniejsze wyłączenia bez sprowadzania decyzji wyłącznie do ceny.
Źródła
- Rzecznik Finansowy: jak dobrze ubezpieczyć mieszkanie lub dom, publikacja 5 lutego 2026 r.
- Główny Urząd Nadzoru Budowlanego: utrzymanie obiektów w okresie zimowym, publikacja 16 stycznia 2026 r.
- PZU: ubezpieczenie domku letniskowego, dostęp 22 października 2026 r.
- Warta: ubezpieczenie domku letniskowego lub garażu, dostęp 22 października 2026 r.
- InterRisk: OWU Dom Max obowiązujące od lutego 2026 r., dostęp 22 października 2026 r.
- Zdjęcie: Pixabay - dom zimą
---
Igor Gawrys - Ekspert Finansowy i Ubezpieczeniowy
Materiał ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji ubezpieczeniowej. Szczegółowy zakres ochrony wynika z polisy i OWU.