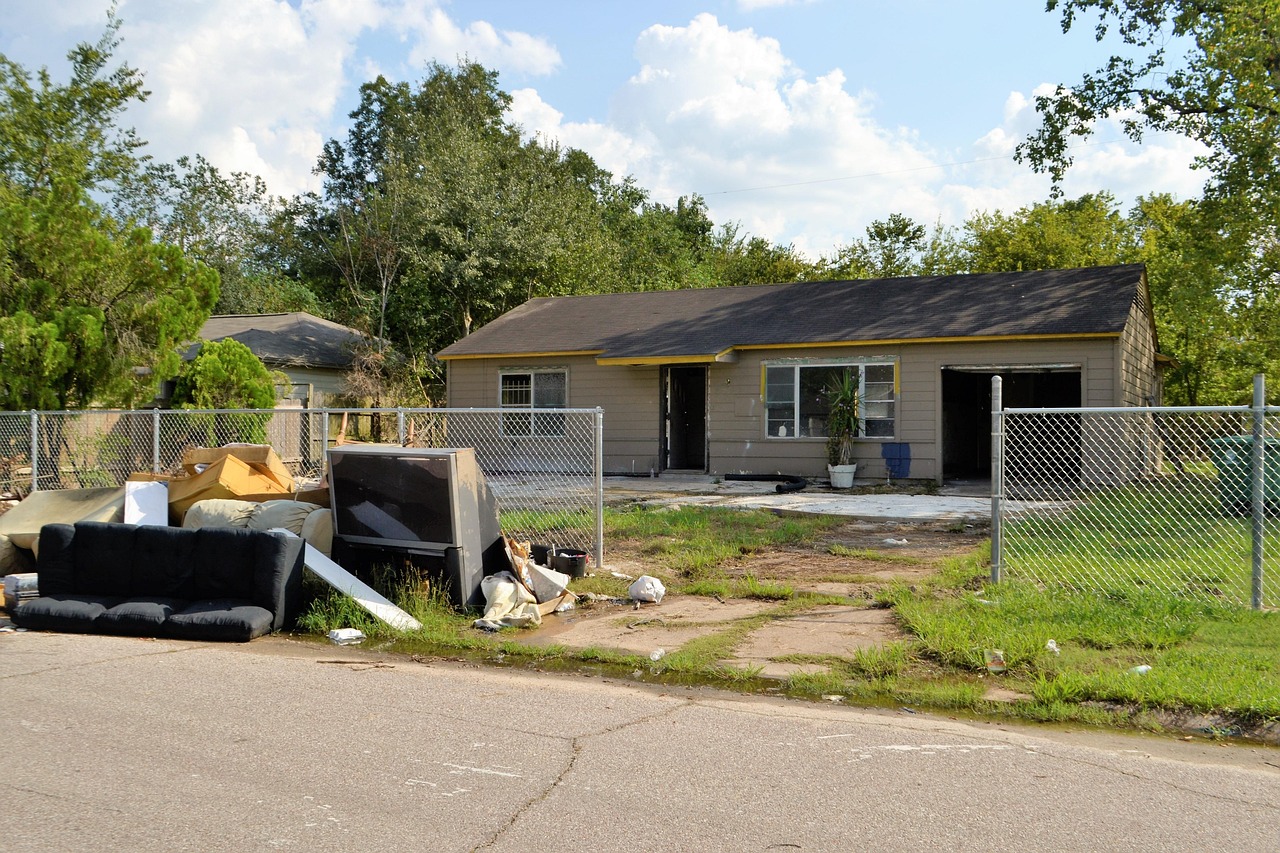

Wyobraź sobie, że po kilku godzinach intensywnego deszczu woda wchodzi do piwnicy. Niszczy piec, instalację elektryczną, regały z narzędziami i część przechowywanych rzeczy. Właściciel domu jest spokojny, bo od lat opłaca polisę mieszkaniową.
Po zgłoszeniu szkody okazuje się jednak, że umowa obejmuje mury, ale nie wszystkie elementy stałe. Część wyposażenia była ubezpieczona na zbyt niską kwotę, a w dokumentach pojawia się spór, czy przyczyną była powódź, podtopienie, cofnięcie wody z kanalizacji czy przenikanie wód gruntowych.
Polisa istnieje, ale nie działa tak, jak właściciel zakładał.
Takie rozczarowanie zwykle nie wynika z jednego wielkiego błędu. Powstaje z kilku małych niedopatrzeń: zbyt wąskiego zakresu, nieaktualnej sumy ubezpieczenia, pominiętej karencji albo braku ochrony dla budynków gospodarczych.
Przed zakupem lub odnowieniem polisy warto więc sprawdzić dziewięć punktów, które decydują o realnej ochronie domu.
1. Powódź, podtopienie i zalanie nie zawsze znaczą to samo
W codziennym języku każde pojawienie się wody w domu nazywamy zalaniem. W umowie ubezpieczenia poszczególne zdarzenia mogą mieć jednak osobne definicje.
Powódź może być związana między innymi z wystąpieniem rzeki z brzegów, podniesieniem poziomu wód, spływem wód po intensywnych opadach albo sztormem. Zalanie może oznaczać awarię instalacji, pęknięty wężyk, wodę pozostawioną w wannie lub wodę przedostającą się z innego lokalu.
Osobno mogą być traktowane:
- cofnięcie wody lub ścieków z kanalizacji,
- przenikanie wód gruntowych,
- napór wody na fundamenty,
- nieszczelność dachu lub stolarki,
- topnienie śniegu,
- deszcz nawalny,
- podtopienie bez wystąpienia rzeki z brzegów.
Nie zakładaj, że zaznaczenie ryzyka "zalanie" automatycznie obejmuje wszystkie te sytuacje. Przeczytaj definicje w ogólnych warunkach ubezpieczenia i sprawdź katalog wyłączeń.
Najważniejsze pytanie brzmi nie "czy mam wodę w zakresie?", lecz "jakie dokładnie przyczyny pojawienia się wody obejmuje umowa?".
2. Ochrona od powodzi może mieć karencję
Karencja to okres po zawarciu umowy, w którym ochrona dotycząca konkretnego ryzyka jeszcze nie działa. W ubezpieczeniach nieruchomości może dotyczyć właśnie powodzi.
Mechanizm ma zapobiegać kupowaniu polisy dopiero wtedy, gdy fala powodziowa zbliża się do miejscowości albo ostrzeżenia wskazują bezpośrednie zagrożenie.
Długość karencji i zasady jej stosowania zależą od ubezpieczyciela oraz produktu. W niektórych sytuacjach inaczej może być traktowana nowa umowa, a inaczej bezprzerwowa kontynuacja ochrony.
Przed podpisaniem dokumentów sprawdź:
- czy karencja występuje,
- jak długo trwa,
- od której godziny i daty liczona jest ochrona,
- czy dotyczy wszystkich zdarzeń związanych z wodą,
- czy obowiązuje przy wznowieniu umowy,
- co się dzieje po zmianie zakresu lub sumy ubezpieczenia.
Nie czekaj z zakupem ochrony na alert pogodowy. Wtedy może być już za późno, aby polisa zadziałała przy najbliższym zdarzeniu.
3. Mury to nie cały dom
Dom składa się z kilku grup mienia, które w polisie mogą być ubezpieczane oddzielnie.
Mury
To konstrukcja budynku, zwykle obejmująca fundamenty, ściany i dach. Sama ochrona murów nie musi wystarczyć do odtworzenia wszystkiego, co zostanie zniszczone przez wodę.
Elementy stałe
Do tej grupy mogą należeć podłogi, tynki, zabudowa kuchenna, armatura, instalacje, piec, pompa ciepła, drzwi oraz okna. Dokładny katalog wynika z umowy.
Ruchomości domowe
To między innymi meble, sprzęt RTV i AGD, ubrania, komputery, narzędzia oraz przedmioty codziennego użytku.
Mienie poza głównym budynkiem
Osobnego sprawdzenia wymagają garaż, altana, budynek gospodarczy, ogrodzenie, instalacja fotowoltaiczna, magazyn energii, ogród i rzeczy przechowywane na posesji.
Jeżeli woda zniszczy wyłącznie kotłownię, meble w piwnicy i sprzęt w garażu, ubezpieczenie samych murów może nie pokryć całej straty.
4. Piwnica i pomieszczenia poniżej poziomu gruntu mogą mieć ograniczenia
Największe ryzyko kontaktu z wodą często dotyczy właśnie piwnicy. Jednocześnie umowy mogą ograniczać odpowiedzialność za część przechowywanego tam mienia.
Sprawdź, czy polisa obejmuje:
- elementy stałe piwnicy,
- piec, zasobnik i instalacje techniczne,
- elektronarzędzia,
- rowery i sprzęt sportowy,
- zapasy i rzeczy składowane na regałach,
- dokumenty,
- przedmioty wartościowe,
- mienie położone bezpośrednio na podłodze.
Niektóre rodzaje rzeczy mogą być wyłączone, objęte niższym limitem albo chronione tylko wtedy, gdy są przechowywane na określonej wysokości. Właściciel domu powinien znać te zasady przed szkodą, a nie dopiero podczas rozmowy z likwidatorem.
5. Suma ubezpieczenia musi odpowiadać kosztowi odtworzenia
Cena domu sprzed kilku lat nie jest dobrym punktem odniesienia. Koszt materiałów, robocizny, instalacji i wyposażenia zmienia się. Jeśli suma ubezpieczenia nie była aktualizowana, może nie wystarczyć na odbudowę lub remont.
Załóżmy, że odtworzenie budynku po poważnej szkodzie kosztowałoby 900 000 zł, a polisa została zawarta na 550 000 zł. Nawet szeroki katalog ryzyk nie zmieni faktu, że maksymalna odpowiedzialność ubezpieczyciela jest ograniczona warunkami umowy i wskazanymi sumami.
Osobno oceń wartość:
- budynku,
- elementów stałych,
- ruchomości domowych,
- budynków gospodarczych,
- instalacji odnawialnych źródeł energii,
- kosztów uprzątnięcia pozostałości,
- kosztów zakwaterowania zastępczego.
Sprawdź też, czy umowa przewiduje wartość odtworzeniową, rzeczywistą czy inną metodę ustalenia odszkodowania. Przy wartości rzeczywistej zużycie techniczne może wpływać na wycenę.
6. Limity potrafią być ważniejsze niż główna suma polisy
Na pierwszej stronie dokumentu możesz zobaczyć wysoką sumę ubezpieczenia domu. Nie oznacza to, że każde świadczenie jest wypłacane do tej kwoty.
W umowie mogą występować podlimity dotyczące między innymi:
- mienia w piwnicy,
- budynków gospodarczych,
- ogrodzenia i bramy,
- kosztów poszukiwania przyczyny szkody,
- osuszania budynku,
- uprzątnięcia po szkodzie,
- zakwaterowania zastępczego,
- pomp, pieców i urządzeń technicznych,
- kosztów rzeczoznawcy,
- gotówki i przedmiotów wartościowych.
Może się więc okazać, że dom jest ubezpieczony na dużą kwotę, ale za osuszanie, wynajem lokalu lub odtworzenie ogrodzenia obowiązuje znacznie niższy limit.
Poproś o tabelę limitów i przeczytaj ją razem z zakresem. To właśnie tam często kryje się realna wartość polisy.
7. Lokalizacja nieruchomości wpływa na dostępność i warunki ochrony
Ubezpieczyciel może pytać o historię szkód, odległość od rzeki, położenie na terenie zalewowym, konstrukcję budynku i kondygnację, na której znajduje się mienie.
W zależności od oceny ryzyka może:
- zaoferować standardowy zakres,
- podwyższyć składkę,
- zastosować udział własny,
- ograniczyć sumę lub zakres,
- poprosić o dodatkowe informacje,
- odmówić objęcia ryzyka powodzi.
Odpowiadaj zgodnie z prawdą. Zatajenie wcześniejszej powodzi, lokalizacji lub sposobu użytkowania budynku może prowadzić do poważnego sporu przy likwidacji szkody.
Jeżeli dom stoi na terenie, na którym wcześniej występowała woda, porównuj nie tylko cenę. Najważniejsze jest to, czy ryzyko zostało rzeczywiście przyjęte i na jakich warunkach.
8. Właściciel ma obowiązek dbać o nieruchomość i ograniczać szkodę
Polisa nie zwalnia z konserwacji domu. Ubezpieczyciel może badać stan dachu, instalacji, odwodnienia, zabezpieczeń oraz sposób reakcji właściciela po zauważeniu zagrożenia.
Warto regularnie:
- czyścić rynny i odpływy,
- kontrolować szczelność dachu oraz okien,
- serwisować instalacje i urządzenia techniczne,
- utrzymywać drożność odwodnienia posesji,
- zabezpieczać okna i wejścia do piwnicy,
- przechowywać cenne rzeczy wyżej niż poziom podłogi,
- wykonywać zalecane przeglądy budynku.
Gdy szkoda już nastąpi, najpierw zadbaj o bezpieczeństwo ludzi. Jeśli jest to bezpieczne, podejmij rozsądne działania ograniczające straty, na przykład odłącz zasilanie, przenieś rzeczy w suche miejsce albo zabezpiecz otwór, przez który dostaje się woda.
Nie wykonuj jednak ryzykownych prac i nie wchodź do zalanego pomieszczenia, jeśli istnieje zagrożenie porażeniem, zawaleniem lub skażeniem.
9. Dokumentacja szkody zaczyna się przed przyjazdem rzeczoznawcy
Po zalaniu właściciel często chce jak najszybciej wyrzucić mokre rzeczy i rozpocząć remont. To zrozumiałe, ale brak dokumentacji może utrudnić ustalenie zakresu szkody.
Jeśli sytuacja jest bezpieczna:
- Zrób zdjęcia i nagrania wszystkich pomieszczeń.
- Pokaż poziom, do którego sięgała woda.
- Sfotografuj uszkodzone instalacje, urządzenia i wyposażenie.
- Przygotuj listę zniszczonych przedmiotów.
- Zachowaj dowody zakupu, instrukcje, zdjęcia archiwalne i numery seryjne.
- Zapisz datę, godzinę i prawdopodobną przyczynę zdarzenia.
- Zachowaj rachunki za pilne zabezpieczenia, pompowanie wody i osuszanie.
- Zgłoś szkodę zgodnie z procedurą ubezpieczyciela.
Przed wyrzuceniem zniszczonych rzeczy sprawdź, czy ubezpieczyciel nie chce ich obejrzeć. Jeżeli trzeba działać natychmiast z powodów sanitarnych lub bezpieczeństwa, udokumentuj ich stan możliwie dokładnie.
Co jeszcze warto dodać do polisy?
Ochrona od powodzi jest podstawą, ale po dużej szkodzie przydają się również świadczenia dodatkowe.
Home assistance
Może organizować pomoc hydraulika, elektryka, dekarza lub ślusarza. Sprawdź liczbę interwencji, limit kosztów i katalog zdarzeń.
Koszty osuszania i uprzątnięcia
Samo usunięcie wody nie kończy problemu. Budynek może wymagać profesjonalnego osuszania, odgrzybiania, demontażu podłóg i wywozu zniszczonych elementów.
Lokal zastępczy
Jeżeli dom nie nadaje się do zamieszkania, rodzina może potrzebować hotelu lub wynajmu mieszkania. Sprawdź maksymalny okres i kwotę świadczenia.
OC w życiu prywatnym
Jeżeli zdarzenie spowoduje szkodę u sąsiada, odpowiedzialność cywilna może być ważnym dodatkiem. Pamiętaj jednak, że własne mienie i odpowiedzialność wobec innych osób to dwa różne zakresy ochrony.
Jak porównać dwie polisy w 15 minut?
Nie porównuj wyłącznie składki. Przygotuj krótką tabelę i wpisz dla każdej oferty:
- definicję powodzi i zalania,
- długość karencji,
- ochronę wód gruntowych i cofnięcia kanalizacji,
- sumę ubezpieczenia murów,
- sumę elementów stałych,
- sumę ruchomości,
- zakres dla piwnicy i garażu,
- limity osuszania i uprzątnięcia,
- zasady lokalu zastępczego,
- udział własny lub franszyzę,
- najważniejsze wyłączenia,
- sposób ustalania wartości szkody.
Dopiero wtedy zobaczysz, czy tańsza polisa rzeczywiście jest korzystniejsza. Różnica w składce może być niewielka, a różnica w ochronie liczona w dziesiątkach tysięcy złotych.
Lista kontrolna przed podpisaniem umowy
Przed zakupem odpowiedz "tak" na każde z poniższych pytań:
- Czy wiem, jak polisa definiuje powódź, podtopienie i zalanie?
- Czy znam datę rozpoczęcia pełnej ochrony?
- Czy suma odpowiada aktualnemu kosztowi odtworzenia domu?
- Czy elementy stałe i ruchomości mają osobne, wystarczające sumy?
- Czy piwnica, garaż i budynki gospodarcze są objęte ochroną?
- Czy polisa obejmuje osuszanie i uprzątnięcie?
- Czy mam ochronę kosztów zakwaterowania zastępczego?
- Czy znam udziały własne, limity i wyłączenia?
- Czy podałem prawdziwe informacje o lokalizacji i historii szkód?
- Czy wiem, jak zgłosić szkodę i jakie dokumenty przygotować?
Jeżeli na któreś pytanie odpowiadasz "nie wiem", polisa wymaga ponownego sprawdzenia.
Podsumowanie
Dobra polisa mieszkaniowa nie zatrzyma wody. Może jednak zdecydować, czy po szkodzie rodzina szybko wróci do normalnego życia, czy znaczną część remontu sfinansuje z własnych oszczędności.
Najważniejsze elementy to poprawna definicja ryzyka, brak zaskakującej karencji, odpowiednie sumy, ochrona piwnicy i budynków dodatkowych oraz praktyczne świadczenia po szkodzie.
Nie kupuj ubezpieczenia domu na podstawie jednego hasła i jednej ceny. Porównaj OWU, limity i wyłączenia. Jeśli chcesz sprawdzić, czy obecna polisa odpowiada wartości domu i realnym zagrożeniom, umów się na bezpłatną konsultację.